Verduurzamen als MKB-bedrijf? Zo kunnen EIA, KIA en SPRILA uw rendement verbeteren
Voor veel MKB-bedrijven verandert de energievraag snel. Bedrijfswagens worden elektrisch, laadpunten verschijnen op het terrein en steeds meer ondernemers investeren in zonnepanelen, energieopslag of verdere elektrificatie van hun bedrijfsvoering.
Heeft u een elektriciteitsaansluiting tot en met 3x80A? Dan valt u volgens RVO onder een kleine aansluiting. Ook voor deze groep wordt het steeds belangrijker om bewust om te gaan met het beschikbare vermogen en rekening te houden met mogelijke beperkingen op het elektriciteitsnet.
Tegelijk zijn er in 2026 verschillende fiscale regelingen en subsidies die zakelijke verduurzaming financieel aantrekkelijker kunnen maken. Voor veel MKB-bedrijven zijn vooral EIA, KIA en SPRILA interessant.
Eerst het verschil: subsidie of belastingvoordeel?
De EIA en KIA zijn geen subsidies die na installatie op uw rekening worden gestort. Het zijn fiscale aftrekregelingen waarmee u onder voorwaarden een extra bedrag van de fiscale winst mag aftrekken.
SPRILA werkt anders. Dit is een directe subsidie voor private zakelijke laadinfrastructuur en, onder specifieke voorwaarden, batterijopslag.
Interessant is dat sommige regelingen naast elkaar gebruikt kunnen worden. Daardoor kan de effectieve investeringslast lager worden.
EIA 2026: 40% extra investeringsaftrek
Met de Energie-investeringsaftrek, de EIA, mag u in 2026 40% van het kwalificerende investeringsbedrag extra aftrekken van de fiscale winst. Het bedrijfsmiddel moet daarvoor op de Energielijst 2026 staan en het investeringsbedrag moet minimaal €2.500 per bedrijfsmiddel bedragen. EIA kan onder voorwaarden worden gecombineerd met KIA.
Belangrijk: 40% EIA betekent niet dat u 40% van de aankoopprijs terugkrijgt.
Stel dat een investering van €50.000 volledig voor EIA in aanmerking komt. Dan ontstaat €20.000 extra fiscale aftrek. Bij een vennootschapsbelastingtarief van bijvoorbeeld 19% vertegenwoordigt dat indicatief €3.800 belastingvoordeel.
Belangrijk: De uiteindelijke uitkomst is afhankelijk van uw fiscale situatie. Laat dit daarom altijd controleren door uw accountant of fiscalist.
Ook zakelijke zonnepanelen kunnen onder de EIA vallen
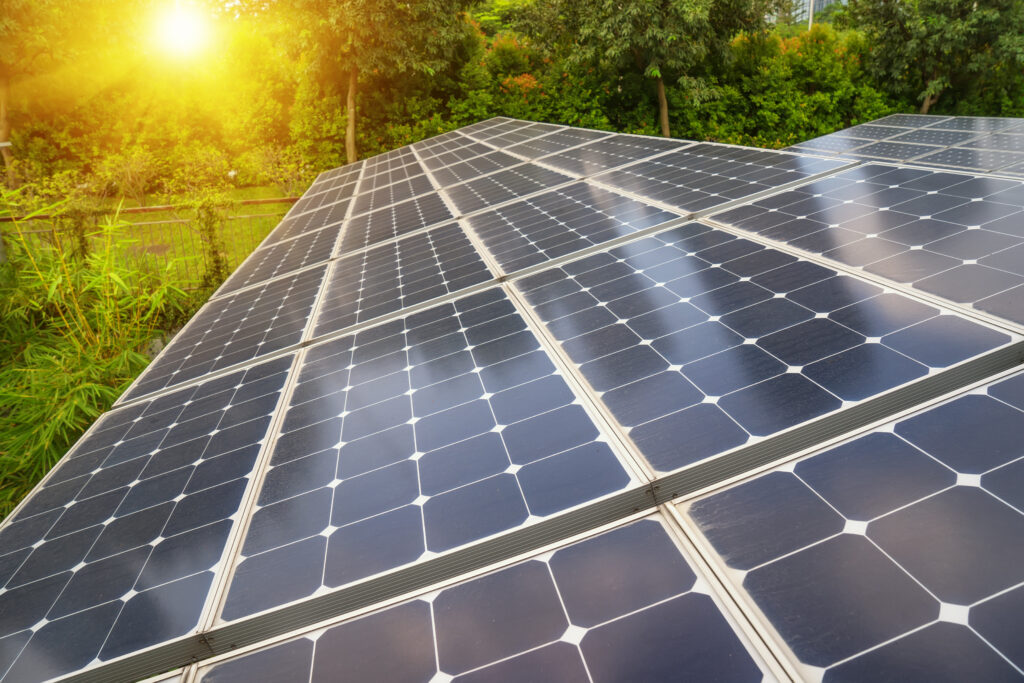
Een zakelijke zonnepaneleninstallatie kan in 2026 onder voorwaarden voor EIA in aanmerking komen wanneer het totale vermogen minimaal 15 kWp en maximaal 100 kWp bedraagt. Onder voorwaarden kunnen ook de aansluiting en omvormer onderdeel zijn van het kwalificerende bedrijfsmiddel.
Dat sluit aan bij veel zakelijke installaties in het MKB, waaronder installaties achter een kleinverbruikersaansluiting.
Gebruikt u voor dezelfde zonnepaneleninstallatie SDE++, dan kan deze installatie niet daarnaast binnen deze EIA-categorie worden opgevoerd.
Zakelijke energieopslag en EIA
Ook voor zakelijke batterijopslag biedt de Energielijst 2026 mogelijkheden.
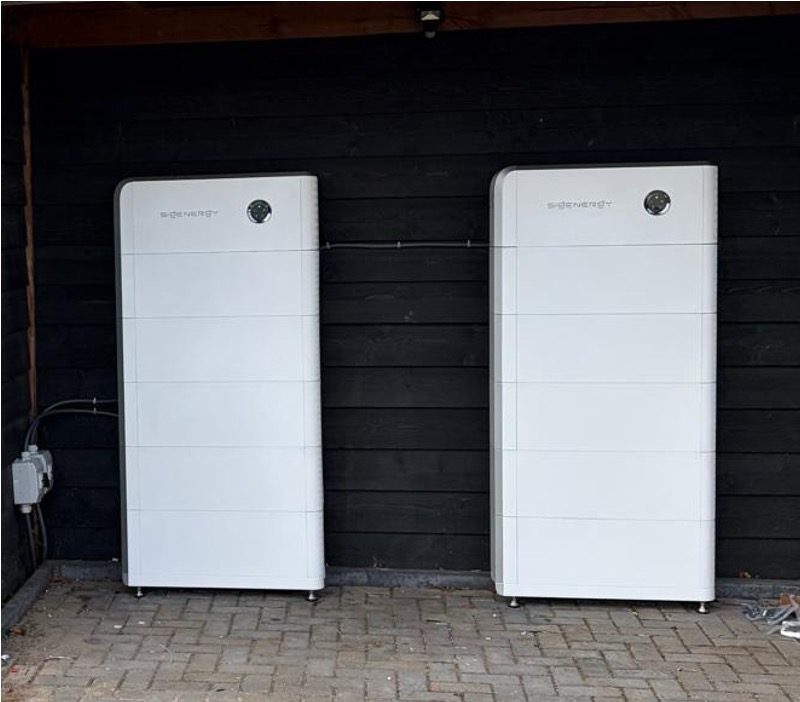
Een batterij voor opslag van duurzaam opgewekte elektriciteit kan onder voorwaarden in aanmerking komen wanneer deze minimaal 5 kW vermogen en 15 kWh opslagcapaciteit heeft. De batterij moet binnen deze categorie gekoppeld zijn aan een duurzame opwekinstallatie van meer dan 15 kW piekvermogen, waarbij beide achter dezelfde elektriciteitsaansluiting zitten.
Zo kan bijvoorbeeld een slim energiesysteem ontstaan:
zonnepanelen → EMS → zakelijke batterij → laadpalen → bedrijfsverbruik
Daarnaast bestaat er een aparte EIA-categorie voor stationaire opslag die automatisch wordt aangestuurd op een elektriciteitsmarkt. Hiervoor gelden andere technische voorwaarden.
Een zakelijke batterij is dus niet automatisch EIA-gerechtigd. De technische configuratie en het daadwerkelijke gebruik zijn bepalend.
KIA: extra fiscaal voordeel bij investeren
Naast de EIA kan de Kleinschaligheidsinvesteringsaftrek, de KIA, interessant zijn.
Voor 2026 gelden onder meer deze grenzen (bron belastingdienst):
| Totale kwalificerende investering | KIA |
|---|---|
| Tot €2.900 | Geen |
| €2.901 – €71.683 | 28% |
| €71.684 – €132.746 | €20.072 |
| €132.747 – €398.236 | Aflopende aftrek |
| Meer dan €398.236 | Geen |
Met name bij investeringen onder €71.684 kan dit een duidelijk verschil maken.
EIA en KIA kunnen bovendien onder voorwaarden tegelijk worden toegepast.
Wat kan EIA + KIA betekenen?
Neem een vereenvoudigd voorbeeld.
Een bedrijf investeert €50.000 en we gaan ervan uit dat het volledige bedrag voor zowel EIA als KIA kwalificeert.
EIA:
€50.000 × 40% = €20.000 extra aftrek
KIA:
€50.000 × 28% = €14.000 extra aftrek
Totale extra fiscale aftrek:
€34.000
Bij een vennootschapsbelastingtarief van 19% vertegenwoordigt dat indicatief:
€34.000 × 19% = €6.460 belastingvoordeel
De effectieve investeringslast komt in dit vereenvoudigde voorbeeld daarmee uit op circa €43.540, wanneer uitsluitend naar dit extra fiscale effect wordt gekeken.
Belangrijk: De werkelijke uitkomst hangt onder meer af van de ondernemingsvorm, belastbare winst, totale investeringen in het kalenderjaar en welke kosten daadwerkelijk kwalificeren.
Wat betekent dat voor het rendement?
Stel dat dezelfde investering jaarlijks €8.000 aan netto energiebesparing of energiebaten oplevert.
Zonder rekening te houden met financiering, onderhoud, degradatie, belastingen en toekomstige energieprijzen ontstaat het volgende eenvoudige rekenvoorbeeld:
| Zonder fiscaal voordeel | Na indicatief EIA + KIA-voordeel | |
|---|---|---|
| Investering | €50.000 | €43.540 |
| Jaarlijkse energiebaten | €8.000 | €8.000 |
| Eenvoudig jaarlijks rekenrendement | 16,0% | ca. 18,4% |
| Eenvoudige terugverdientijd | 6,25 jaar | ca. 5,4 jaar |
De installatie zelf verandert niet door fiscale aftrek. Maar de effectieve investeringslast en daarmee het rekenrendement kunnen wel veranderen.
SPRILA 2026: subsidie voor zakelijke laadinfra
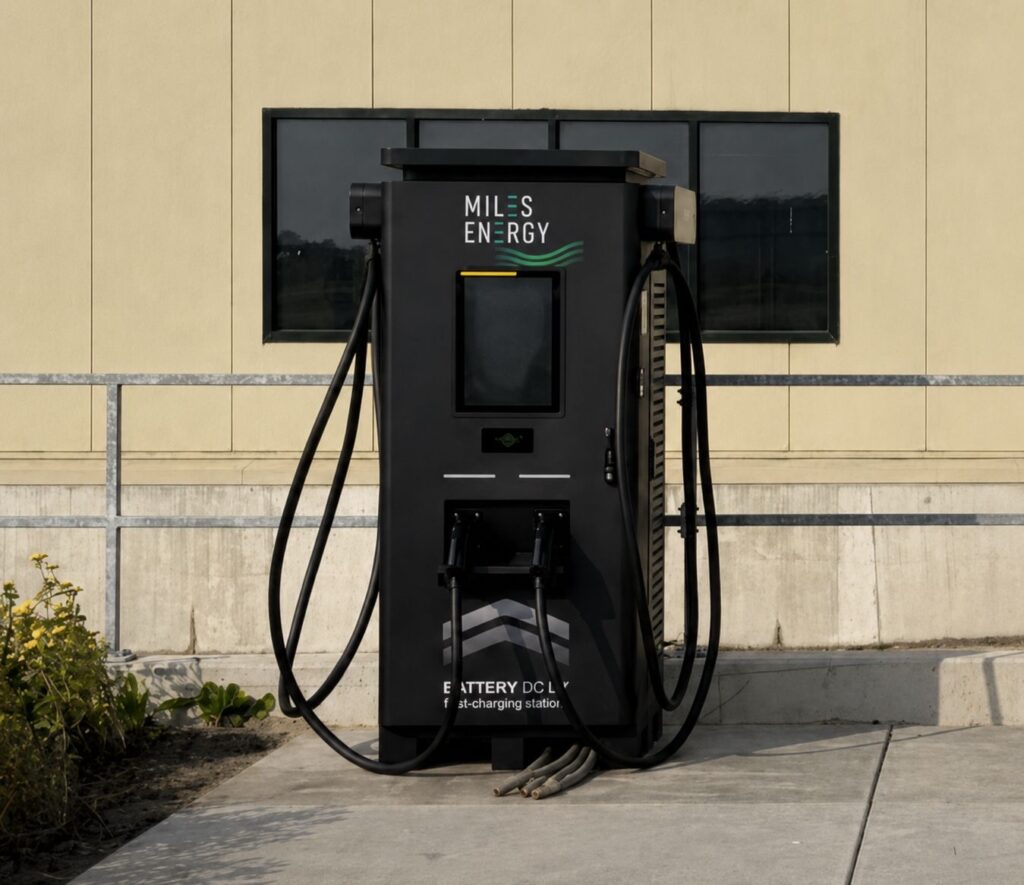
Wilt u elektrische bedrijfswagens laden op uw eigen of gehuurde terrein? Dan kan SPRILA in 2026 interessant zijn.
Voor het MKB gelden onder andere de volgende subsidiebedragen:
| Laadoplossing | SPRILA MKB |
|---|---|
| AC vanaf 11 kW | €800 per laadstation |
| AC-duopaal 2 × 11 kW | €1.600 |
| DC vanaf 20 kW | €3.900 |
| DC vanaf 50 kW | €9.760 |
| DC vanaf 100 kW | €17.700 |
| DC vanaf 150 kW | €24.400 |
Het subsidiebedrag moet per locatie minimaal €2.500 bedragen. Bij reguliere AC-laadstations vanaf 11 kW betekent dat voor een MKB-bedrijf bijvoorbeeld dat minimaal vier subsidiabele laadstations nodig zijn.
Daarmee wordt SPRILA vooral interessant wanneer u niet alleen naar één laadpunt kijkt, maar uw bedrijf voorbereidt op verdere elektrificatie van het wagenpark.
Ook batterijopslag kan binnen SPRILA interessant zijn
Onder specifieke voorwaarden kan ook zakelijke batterijopslag onderdeel zijn van SPRILA.
Dat kan met name interessant zijn wanneer batterijopslag wordt gecombineerd met zakelijke laadinfra. Er gelden daarbij aanvullende eisen aan onder meer het gebruik van de batterij en de relatie met de laadinstallatie.
Laat daarom vooraf controleren of de gekozen combinatie daadwerkelijk binnen de regeling past.
Bij 3x80A draait het niet alleen om energie, maar ook om vermogen
Voor veel MKB-bedrijven is niet alleen het jaarlijkse energieverbruik belangrijk. Het beschikbare vermogen op piekmomenten wordt steeds relevanter.
Stel dat u zonnepanelen hebt, meerdere bedrijfsauto’s wilt laden en tegelijkertijd machines, koeling of een warmtepomp gebruikt. Dan kan de beschikbare netaansluiting op bepaalde momenten de beperkende factor worden.
Een EMS kan verschillende verbruikers slim aansturen. Een zakelijke batterij kan, als de technische en economische situatie daarvoor geschikt is, helpen om pieken op te vangen en lokaal opgewekte zonne-energie later te gebruiken.
Daarmee kan een slim energiesysteem soms ook helpen om een directe verzwaring van de aansluiting te voorkomen.
Begin niet bij de subsidie
Een veelgemaakte fout is om te beginnen met:
“Waar krijg ik subsidie op?”
Wij vinden een andere volgorde verstandiger:
“Wat heeft mijn bedrijf de komende vijf tot tien jaar aan energie en vermogen nodig?”
Daarna kunt u bepalen welke combinatie van energieopslag, laadpalen, zonnepanelen en EMS technisch en economisch logisch is en welke fiscale regelingen of subsidies daarbij passen.
Dat voorkomt dat u een investering doet omdat er toevallig subsidie beschikbaar is, terwijl een andere configuratie beter bij uw bedrijf past.
Eerst inzicht, daarna investeren
Heeft u een bedrijf of werkt u voor een bedrijf en denkt het bedrijf na over zakelijke energieopslag, laadpalen, zonnepanelen of een EMS?
BollenstreekSolar kijkt naar het complete energiesysteem: huidig verbruik, piekvermogen, beschikbare netcapaciteit, toekomstige laadbehoefte, zonnepanelen en mogelijke subsidies en fiscale voordelen.
Zo krijgt u inzicht in wat technisch mogelijk is én wat verschillende keuzes kunnen betekenen voor uw energiekosten, investering en rendement.
Wilt u weten welke verduurzamingsmaatregelen bij uw bedrijf past? Neem contact op met BollenstreekSolar voor een zakelijke energieanalyse.
Let op: de genoemde bedragen en voorwaarden hebben betrekking op 2026 en moeten bij een concrete investering opnieuw worden gecontroleerd. Of een investering daadwerkelijk voor EIA, KIA of SPRILA in aanmerking komt, hangt af van onder meer de installatie, het moment waarop verplichtingen worden aangegaan en de fiscale situatie van de onderneming. Voor fiscale verwerking adviseren we afstemming met een accountant of belastingadviseur.